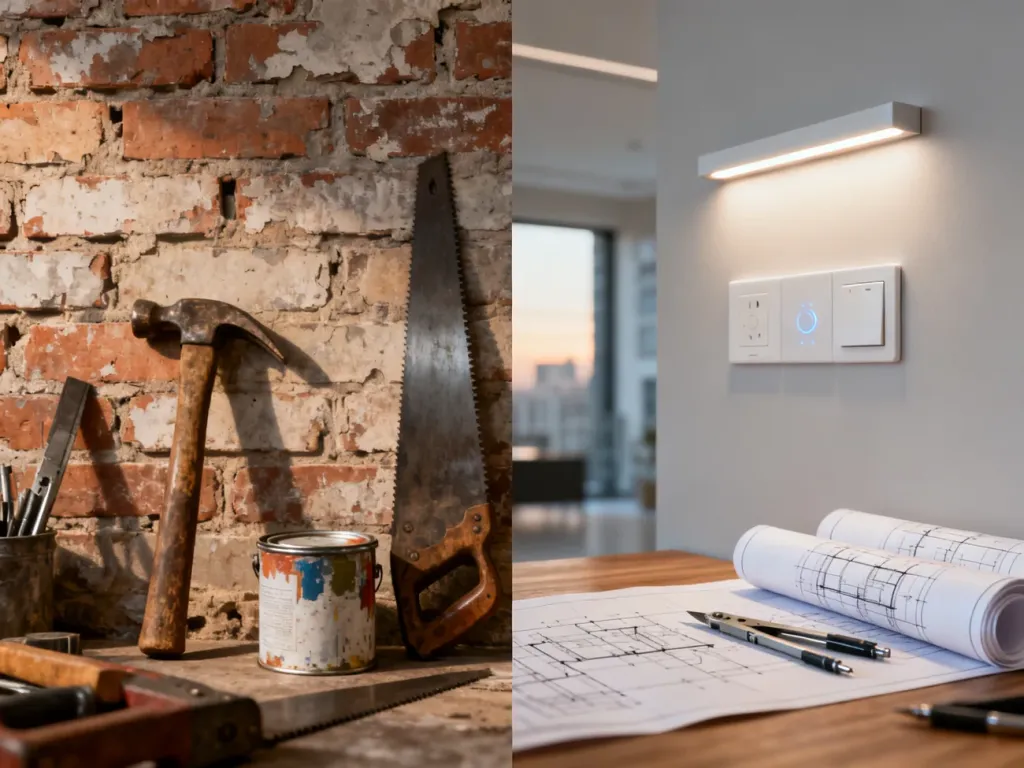
Remont odtwarza pierwotny stan techniczny środka trwałego, a modernizacja go ulepsza, unowocześnia lub nadaje mu nowe cechy użytkowe. Remont co do zasady można ująć bezpośrednio w kosztach, natomiast modernizacja przekraczająca 10 000 zł w roku podatkowym zwiększa wartość początkową środka trwałego i jest rozliczana przez amortyzację. O kwalifikacji decyduje rzeczywisty zakres prac, nie nazwa na fakturze ani wola podatnika.
Remont a modernizacja – podstawowa różnica
Rozróżnienie ma znaczenie przede wszystkim dla rozliczeń podatkowych, ale także dla formalności budowlanych. Błędne zakwalifikowanie ulepszenia jako remontu może prowadzić do zakwestionowania kosztów przez organ podatkowy i konieczności dopłaty podatku wraz z odsetkami. Z kolei pominięcie wymaganych formalności budowlanych może oznaczać ryzyko prowadzenia robót bez właściwego zgłoszenia lub pozwolenia.
Przepisy podatkowe nie zawierają pełnej, odrębnej definicji remontu. Przyjmuje się więc znaczenie wynikające z Prawa budowlanego, orzecznictwa sądów administracyjnych i interpretacji podatkowych. Najważniejsze pytanie brzmi: czy prace jedynie przywracają zużyty środek trwały do wcześniejszego stanu, czy też poprawiają jego parametry, funkcjonalność albo zakres zastosowania?
| Kryterium | Remont | Modernizacja |
|---|---|---|
| Cel | Odtworzenie pierwotnego stanu technicznego i użytkowego | Unowocześnienie, zwiększenie funkcjonalności lub nadanie nowych cech |
| Zakres prac | Naprawa albo wymiana zużytych elementów | Przebudowa, rozbudowa, adaptacja, rekonstrukcja lub unowocześnienie |
| Wpływ na wartość | Nie zwiększa wartości początkowej środka trwałego | Może zwiększyć wartość użytkową i wartość początkową |
| Formalności budowlane | Często nie wymaga zgłoszenia, jeśli nie ingeruje w konstrukcję | Może wymagać zgłoszenia albo pozwolenia na budowę |
| Rozliczenie podatkowe | Zasadniczo bezpośredni koszt uzyskania przychodu | Przy przekroczeniu limitu rozliczenie przez odpisy amortyzacyjne |
Jak prawo rozumie remont i modernizację?
Art. 3 pkt 8 Prawa budowlanego określa remont jako wykonywanie w istniejącym obiekcie robót polegających na odtworzeniu stanu pierwotnego, które nie są bieżącą konserwacją. Dopuszczalne jest użycie innych, nowszych wyrobów budowlanych. Sama wymiana starego materiału na dostępny obecnie odpowiednik nie przesądza więc jeszcze o modernizacji.
Modernizacja jest zwykle ujmowana jako jeden ze sposobów ulepszenia środka trwałego. Ulepszenie może przybrać formę przebudowy, rozbudowy, rekonstrukcji, adaptacji albo modernizacji. Obejmuje prace, które powodują wzrost wartości użytkowej w porównaniu ze stanem z dnia przyjęcia środka trwałego do używania. Wzrost ten może dotyczyć między innymi okresu używania, wydajności, jakości uzyskiwanych produktów lub kosztów eksploatacji.
W orzecznictwie sądów administracyjnych podkreśla się, że wymienione pojęcia należy oceniać zgodnie z ich zwykłym, technicznym znaczeniem. W praktyce decydujące są dokumentacja, stan środka trwałego przed rozpoczęciem prac oraz rezultat inwestycji. Jeżeli zakres jest sporny, pomocna może być opinia rzeczoznawcy lub biegłego z zakresu budownictwa.
Jak rozliczyć remont i modernizację w PIT lub CIT?
Wydatek na remont, który nie zwiększa wartości użytkowej środka trwałego, jest co do zasady kosztem uzyskania przychodu w dacie właściwej dla jego ujęcia podatkowego. Nie powiększa wartości początkowej środka trwałego i nie jest rozliczany przez jego amortyzację. Dotyczy to także remontów o wysokiej wartości, jeśli ich charakter rzeczywiście pozostaje odtworzeniowy.
Modernizacja zwiększa wartość początkową środka trwałego, gdy spełnione są ustawowe warunki ulepszenia. W przypadku PIT i CIT istotny jest próg 10 000 zł łącznych wydatków w danym roku podatkowym na przebudowę, rozbudowę, rekonstrukcję, adaptację, rekonstrukcję lub modernizację. Wydatki przekraczające ten limit, jeśli jednocześnie powodują wzrost wartości użytkowej, zwiększają wartość początkową środka trwałego. Koszt jest wtedy rozliczany stopniowo przez odpisy amortyzacyjne.
Limit nie zastępuje oceny technicznej. Wydatek poniżej 10 000 zł nie staje się automatycznie remontem, jeżeli faktycznie stanowi część ulepszenia. Z kolei remont powyżej 10 000 zł nadal może być kosztem bezpośrednim, o ile nie podnosi wartości użytkowej środka trwałego.
Nie należy dzielić jednej inwestycji na kilka faktur tylko po to, aby każda z nich mieściła się poniżej limitu. Organy podatkowe mogą oceniać całe przedsięwzięcie, jego cel i powiązanie poszczególnych prac. Sztuczne rozbijanie wydatków zwiększa ryzyko zakwestionowania rozliczenia.
W dokumentacji księgowej warto wyraźnie oddzielić prace odtworzeniowe od ulepszeniowych. Opis zakresu robót, kosztorys, protokół odbioru, dokumentacja fotograficzna oraz opinia techniczna mogą mieć znaczenie w razie kontroli.
Remont czy modernizacja w konkretnych przypadkach?
Ta sama nazwa czynności może prowadzić do różnych skutków podatkowych, zależnie od stanu wyjściowego i efektu prac. Poniższe przykłady pokazują najczęstsze kryteria oceny.
Za prace o charakterze remontowym najczęściej uznaje się:
- Malowanie i odświeżenie pomieszczeń bez zmiany ich funkcji.
- Wymianę zużytej instalacji elektrycznej na instalację o porównywalnych parametrach.
- Naprawę uszkodzonego dachu albo wymianę zużytego pokrycia, jeśli zostaje zachowana funkcja i parametry obiektu.
- Wymianę zużytych części maszyny bez zwiększenia jej wydajności lub zakresu zastosowania.
Modernizacyjny charakter mogą mieć natomiast:
- Przebudowa pomieszczeń, która zwiększa ich funkcjonalność albo zmienia przeznaczenie.
- Instalacja systemu, którego środek trwały wcześniej nie posiadał, na przykład rozbudowanego systemu klimatyzacji.
- Docieplenie budynku, jeżeli poprawia izolacyjność i zmniejsza koszty eksploatacji.
- Zmiana urządzenia lub instalacji w sposób zwiększający wydajność, trwałość albo zakres zastosowania.
Wymiana okien
Wymiana zużytych okien na nowe może być remontem, jeśli służy odtworzeniu pierwotnej funkcji budynku i nie zmienia jego istotnych parametrów użytkowych. Zastosowanie nowszego materiału, na przykład zamiana okien drewnianych na aluminiowe, nie przesądza samo w sobie o modernizacji. Znaczenie ma to, czy poprawiono parametry obiektu w stopniu wykraczającym poza zwykłe odtworzenie.
Wymiana pieca
Wymiana zużytego pieca może zostać uznana za remont, gdy nowe urządzenie zastępuje dotychczasowe i służy tej samej funkcji. Jeżeli jednak nowy piec znacząco poprawia wydajność, zmniejsza koszty eksploatacji lub zmienia sposób ogrzewania obiektu, kwalifikacja może przesunąć się w stronę ulepszenia. Potrzebna jest analiza parametrów obu urządzeń i całego zakresu prac.
Docieplenie budynku i pokrycie dachu
Docieplenie budynku zwykle zwiększa jego wartość użytkową, ponieważ poprawia izolacyjność i może obniżyć koszty ogrzewania. Z tego powodu najczęściej traktuje się je jako modernizację, a nie zwykłe odtworzenie.
Wymiana pokrycia dachowego wymaga ostrożności. Jeśli prace ograniczają się do odtworzenia zużytego pokrycia, mogą mieć charakter remontowy. Jeżeli obejmują także zmianę konstrukcji, wykonanie dodatkowej izolacji, podniesienie parametrów cieplnych lub przebudowę dachu, część albo całość nakładów może zostać uznana za ulepszenie.
Przy kwalifikacji ulepszenia warto sprawdzić przede wszystkim:
- Czy wzrosła wydajność, trwałość albo zdolność użytkowa środka trwałego.
- Czy obiekt lub urządzenie zyskało funkcję, której wcześniej nie posiadało.
- Czy zmieniło się przeznaczenie, układ albo zakres wykorzystania środka trwałego.
- Czy zmniejszyły się koszty eksploatacji dzięki nowym rozwiązaniom technicznym.
Jakie formalności budowlane są potrzebne?
Podział na remont i modernizację podatkową nie jest tym samym co podział na roboty wymagające pozwolenia i roboty zwolnione z formalności. Te kwestie trzeba oceniać osobno. Remont może wymagać zgłoszenia lub pozwolenia, a modernizacja nie zawsze wymaga pozwolenia na budowę.
Jeżeli prace nie ingerują w elementy konstrukcyjne i mieszczą się w zakresie robót niewymagających pozwolenia, może wystarczyć zgłoszenie. Dotyczy to w określonych przypadkach między innymi części prac wewnętrznych lub docieplenia obiektu, ale zakres wyjątków zależy od rodzaju i parametrów budynku.
Pozwolenie może być potrzebne przy ingerencji w ściany nośne, stropy, konstrukcję dachu, podstawowe parametry obiektu albo przy rozbudowie i zmianie jego kubatury. Osobne wymagania mogą dotyczyć obiektów zabytkowych. Przed rozpoczęciem robót warto uzyskać ocenę architekta lub projektanta, a przy wątpliwościach skonsultować zakres z właściwym organem administracji architektoniczno-budowlanej.
Formalności budowlane i rozliczenie podatkowe to dwa niezależne testy. To, że wydatek jest remontem dla celów podatkowych, nie oznacza automatycznie, że można rozpocząć roboty bez zgłoszenia.
Jak podjąć decyzję przed rozpoczęciem prac?
Przed podpisaniem umowy z wykonawcą i zaksięgowaniem faktur przeanalizuj projekt według poniższych pytań:
- Jaki jest cel prac? Czy chodzi o odtworzenie zużytego elementu, czy o poprawę parametrów i funkcjonalności?
- Czy zmienia się funkcja albo przeznaczenie? Adaptacja obiektu do nowego sposobu wykorzystania przemawia za ulepszeniem.
- Czy prace ingerują w konstrukcję? Sprawdź ściany nośne, stropy, dach, kubaturę i powierzchnię obiektu.
- Czy suma wydatków na ulepszenie przekroczy 10 000 zł w roku? Połączone nakłady trzeba oceniać łącznie, a nie wyłącznie według pojedynczych faktur.
- Czy masz dokumentację techniczną? Kosztorys, opis stanu wyjściowego, projekt i protokół odbioru pomagają wykazać charakter prac.
- Czy potrzebujesz opinii specjalisty? Przy dużej inwestycji albo niejednoznacznym zakresie warto zlecić ekspertyzę rzeczoznawcy budowlanego.
Jeśli mimo dokumentacji pozostają wątpliwości, najbezpieczniejszym rozwiązaniem podatkowym jest wystąpienie o indywidualną interpretację podatkową. Nie zastępuje ona oceny technicznej ani formalności budowlanych, ale może ograniczyć ryzyko sporu dotyczącego sposobu rozliczenia wydatków.
W praktyce remont oznacza utrzymanie i odtworzenie, a modernizacja – realne ulepszenie środka trwałego. Najpierw oceń rezultat prac i ich zakres techniczny, a dopiero potem wybierz sposób ujęcia kosztu. Sama nazwa inwestycji, faktury lub użycie nowoczesnych materiałów nie rozstrzygają sprawy.
Artykuł nie stanowi porady podatkowej, prawnej ani budowlanej. Przepisy i praktyka organów mogą się zmieniać, dlatego przy istotnych inwestycjach warto skonsultować zakres prac z doradcą podatkowym, księgowym oraz projektantem lub rzeczoznawcą.